
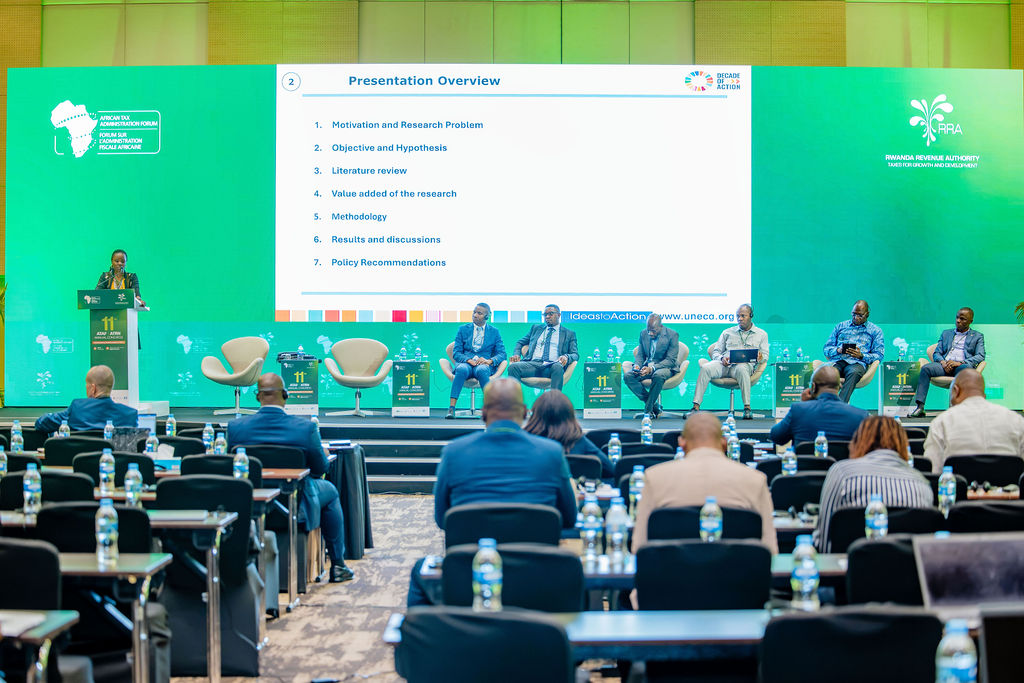
Au Bénin, l’enjeu de la mobilisation des recettes fiscales ne se limite plus au niveau des prélèvements. Il concerne aussi les comportements comptables des entreprises, l’efficacité du contrôle fiscal et la capacité de l’administration à exploiter les outils numériques et les réalités économiques locales. Deux études présentées lors de l’édition 2026 du Congrès annuel du Réseau africain de recherche fiscale (ATRN), à Kigali, mettent en lumière ces deux dimensions de la politique fiscale béninoise.
Réunies autour du thème « Mobilisation des ressources intérieures, secteur informel et commerce », les recherches présentées par l’Expert-comptable stagiaire, Dr Tonankpon Désiré Samson Dossou, auditeur interne de l’Institut National de la Statistique et de la Démographie (INStaD) du Bénin, et Jonas Hounmenou, chargé d’étude à la Direction générale des impôts du Bénin, interrogent à la fois les pratiques des grandes entreprises et les capacités de l’administration fiscale à accroître durablement les recettes.
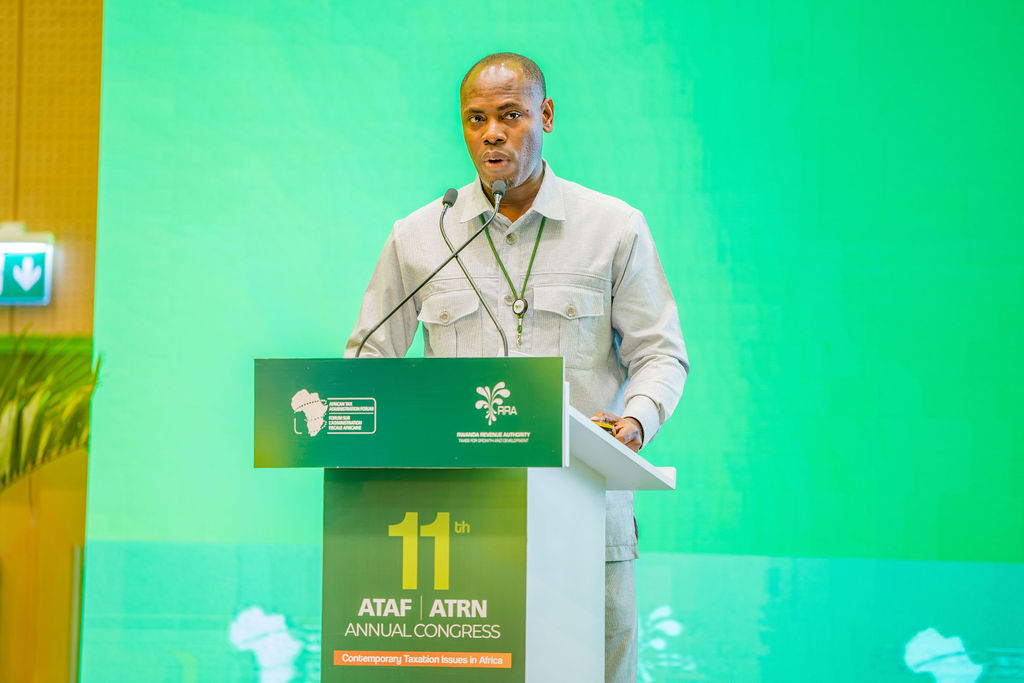
Dans son étude consacrée à « Endettement et gestion du résultat comptable dans les grandes entreprises au Bénin : le rôle de la Fiscalité », le Dr Tonankpon Désiré Samson Dossou analyse les interactions entre endettement, pression fiscale et présentation des résultats comptables. L’enjeu est directement lié à la gouvernance des entreprises. Les intérêts des dirigeants, des actionnaires et des créanciers peuvent diverger, poussant le dirigeant à ajuster les résultats comptables. Dans ce contexte, la comptabilité devient un instrument d’arbitrage. La pression fiscale joue alors un rôle déterminant. Plus elle s’élève, plus l’incitation à minorer le résultat est forte, selon les conclusions de l’étude.
Le choix du financement n’est donc pas neutre sur le plan fiscal. L’endettement et la fiscalité peuvent modifier les comportements comptables, avec des effets opposés. Dr Tonankpon Désiré Samson Dossou indique que l’endettement favorise la gestion du résultat comptable à la hausse, tandis que la pression fiscale l’oriente à la baisse. En effet, fondée sur les données de l’Institut national de la statistique et de la démographie du Bénin, les résultats de cette analyse font apparaître un effet positif et significatif de l’endettement sur la probabilité de gestion du résultat comptable. Ainsi, l’étude préconise un contrôle fiscal fondé sur le risque, notamment pour cibler les entreprises combinant endettement élevé et régularisations atypiques. Elle appelle également à renforcer la gouvernance interne et l’application des normes de transparence plus exigeantes. Enfin, Dr Tonankpon Désiré Samson Dossou va inviter à mieux articuler l’analyse comptable, l’analyse fiscale et l’analyse du crédit.
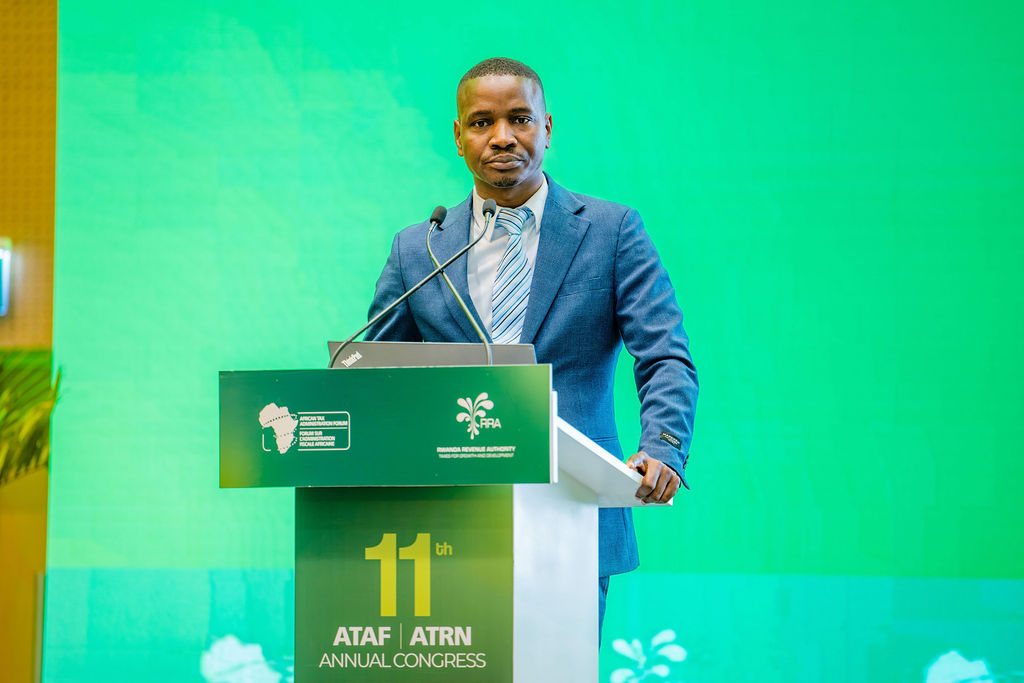
La mobilisation fiscale se joue aussi à l’échelle territoriale. Dans son étude sur la « Modernisation fiscale, Gouvernance Locale et Mobilisation des Recettes au Bénin : Analyse Infra-Nationale et Modélisation Prédictive », Jonas Hounmenou met en avant le potentiel de la digitalisation, tout en soulignant ses limites. <<La technologie ne peut pas, à elle seule, résoudre le problème de la collecte fiscale. Elle doit être accompagnée d’une gouvernance locale capable de rapprocher l’administration du contribuable. La digitalisation constitue ainsi le véhicule, mais son efficacité dépend de la capacité à l’orienter vers les véritables potentialités de recettes>>, a-t-il indiqué. Pour le Bénin, le défi consiste donc à articuler technologie, présence territoriale et ciblage fiscal. L’objectif n’est pas seulement de numériser les procédures, mais d’utiliser les outils numériques pour identifier les gisements de recettes et améliorer l’efficacité de leur mobilisation.
Les deux études convergent ainsi vers l’élargissement des recettes sans déconnecter la fiscalité des comportements économiques réels. D’un côté, l’administration doit mieux détecter les risques d’ajustement comptable. De l’autre, elle doit moderniser ses outils et renforcer son ancrage local.
Kigali, Félicienne HOUESSOU
Avez-vous des informations à transmettre aux journalistes d’Africa3i ? Envoyez-nous un e-mail à africa3info@gmail.com