
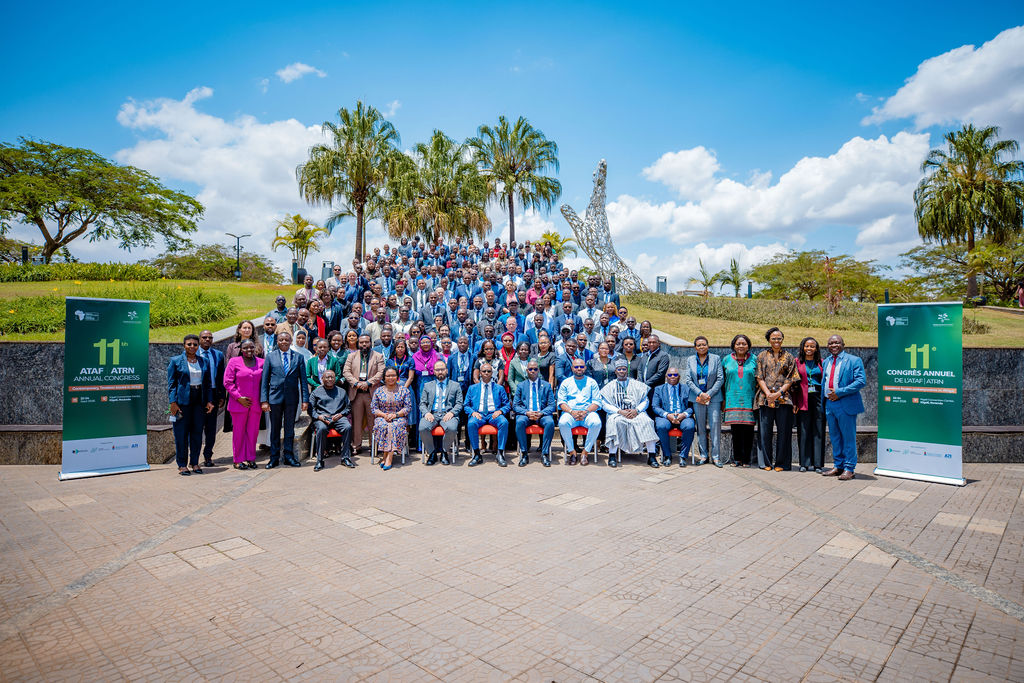
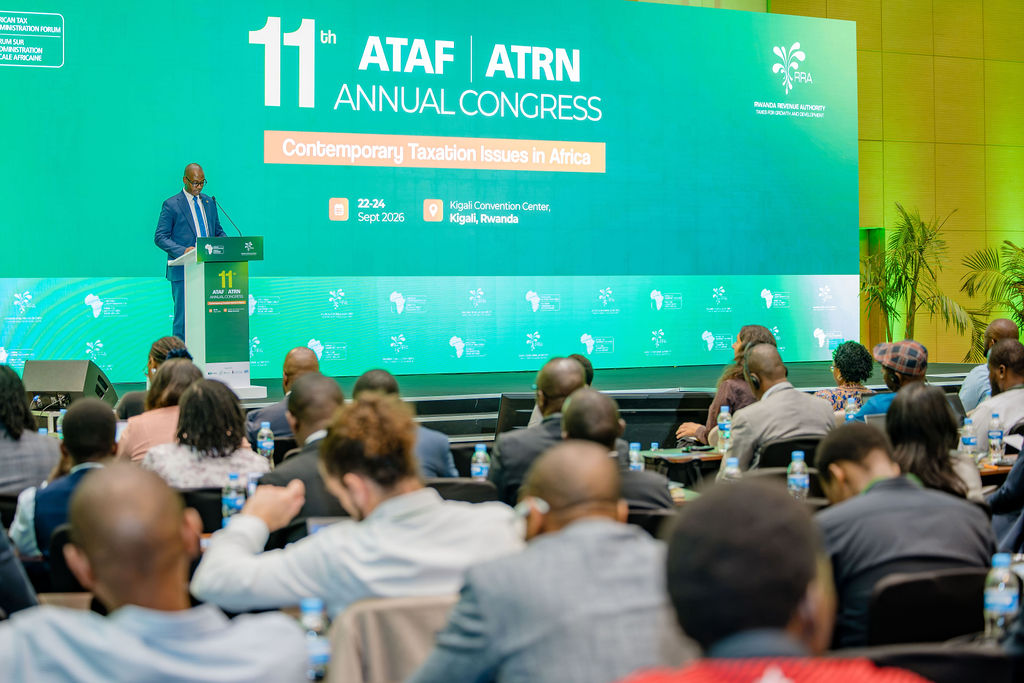
L’Afrique doit davantage financer son développement par ses propres recettes, mais cette ambition se heurte à une contrainte centrale : les stratégies fiscales ne peuvent être efficaces sans données, sans mesure et sans recherche produite à partir des réalités du continent. Au 11e Congrès annuel du Réseau africain de recherche fiscale (ATRN), organisé par le Forum africain de l’administration fiscale (ATAF), la recherche s’est imposée comme le socle nécessaire pour transformer la pression sur les recettes publiques en réformes fiscales opérationnelles.
En 2015, à Addis-Abeba, la communauté internationale avait établi que les ressources publiques nationales devaient constituer la base du financement du développement durable, l’aide internationale devant compléter plutôt que remplacer les efforts nationaux. Dix ans plus tard, à Séville, ce principe a été réaffirmé dans un environnement beaucoup plus contraint. L’aide publique au développement recule, les coûts d’emprunt restent élevés pour de nombreux États africains et les capitaux privés ne circulent pas à l’échelle nécessaire.
Le déficit de financement des priorités de développement du continent se chiffre ainsi en centaines de milliards de dollars chaque année. Pour Yusuf Murangwa, ministre rwandais des Finances et de la Planification économique, une grande partie de cet écart devra désormais être comblée de l’intérieur. Cependant, les recettes fiscales restent encore faibles. Pour Yusuf Murangwa, « aucun ministère des finances ne peut combler un écart fiscal qu’il n’a pas mesuré, formaliser un secteur informel qu’il n’a pas caractérisé, ou réformer un régime d’incitation dont il ignore le coût ». C’est à ce stade qu’intervient la recherche. Elle doit permettre de mesurer les écarts, d’identifier les comportements fiscaux, d’évaluer les dispositifs existants et de corriger les politiques publiques. Les choix sur les seuils de TVA, la taxation des services numériques, le traitement des industries extractives ou encore l’équilibre entre fiscalité directe et indirecte impliquent des arbitrages que l’instinct ne suffit pas à résoudre.
Produire des preuves à partir des réalités africaines
Pour Emeka Nwankwo, responsable de la fiscalité et de l’amélioration des capacités de l’ATAF, l’enjeu est aussi celui de l’origine des connaissances utilisées pour concevoir les politiques fiscales africaines. Ainsi, l’ATRN a été créé pour construire une communauté de chercheurs, d’administrateurs et de décideurs africains capable d’étudier les questions fiscales du continent à partir de données africaines. Pendant longtemps, a rappelé Yusuf Murangwa, une grande partie des preuves utilisées sur la fiscalité africaine était produite en dehors du continent, autour de problématiques définies ailleurs et présentée aux décideurs africains sous forme de conclusions.
L’ambition du réseau est de modifier ce rapport à la connaissance. La recherche doit être produite, testée et confrontée à la réalité administrative africaine avant de nourrir les réformes. Cette année, l’ATRN a reçu 190 soumissions d’articles, soit 24 % de plus que les 151 reçues pour le 10e Congrès organisé au Cap. Parmi elles, 164 ont été soumises à une évaluation en double aveugle menée par 114 membres du Comité scientifique, pour un total de 356 évaluations individuelles. Quarante-huit articles ont été retenus pour une présentation complète et sept pour une présentation par affiche. Quarante autres travaux ont été orientés vers un dispositif de renforcement des capacités, avec un accompagnement destiné à leurs auteurs en vue d’une publication éventuelle. Pour l’ATAF, cette production doit désormais circuler plus rapidement vers ceux qui peuvent l’utiliser. L’organisation parle de « liquidité de recherche » : un espace où les ministères des Finances, les administrations fiscales et les législateurs peuvent accéder rapidement aux travaux pertinents, tandis que les chercheurs disposent d’un accès direct aux responsables capables de transformer leurs conclusions en décisions.
De la recherche aux recettes publiques
Cette circulation de la connaissance s’inscrit dans une stratégie plus large de mobilisation des ressources. En 2025, l’aide publique au développement a diminué de 23,1 % en termes réels, sa plus forte baisse annuelle enregistrée. Dans ce contexte, l’ATAF a lancé à Séville, le 10 juillet 2025, Revenue Action for Development in Africa (RADA), avec l’objectif de doubler son impact auprès de ses membres d’ici 2030. Depuis 2016, les interventions soutenues par l’ATAF ont généré plus de 6 milliards de dollars de cotisations fiscales supplémentaires et 2,8 milliards de dollars effectivement collectés dans les trésors des États membres. En 2025 seulement, les montants évalués ont atteint 907,8 millions de dollars, dont 685,8 millions effectivement collectés.
La RADA doit accélérer quatre chantiers : l’infrastructure fiscale numérique, notamment l’échange automatique d’informations ; un soutien aux pays plus agile ; le développement des compétences grâce à une académie fiscale multilingue ; et une gouvernance fiscale inclusive et collaborative.
Dans cette architecture, la recherche constitue le lien entre la connaissance et l’action. « La route de 15 % du PIB aux niveaux que nos pairs sur d’autres continents atteignent déjà ne sera pas bâtie sur des modèles empruntés », a résumé Emeka Nwankwo. Elle doit reposer sur des preuves africaines, produites par des chercheurs africains, confrontées aux réalités administratives africaines et mises en œuvre par des décideurs africains.
Le Rwanda, laboratoire d’une fiscalité fondée sur les données
Le Rwanda fournit une illustration de cette approche. Au cours de son dernier exercice, achevé en juin, l’Autorité des recettes du Rwanda (RRA) a atteint 104,2 % de son objectif, avec une croissance de 27,7 % par rapport à l’année précédente. Selon Ronald Niwenshuti, commissaire général de la RRA, cette progression a été portée par la croissance économique, une meilleure collecte de la TVA, l’expansion des services numériques, l’amélioration du recouvrement fiscal et des politiques fiscales mieux conçues. Il l’attribue également à la conformité, à l’utilisation des données, à une meilleure recherche et à un ciblage plus efficace des contribuables.
Le Rwanda a construit au cours des deux dernières décennies une réputation autour de sa transformation numérique. Le système de facturation électronique de la RRA produit désormais des données transactionnelles permettant d’identifier avec davantage de précision les zones où la conformité fiscale est forte et celles où elle l’est moins. Pour Ronald Niwenshuti, la recherche joue ici un rôle que l’administration fiscale ne peut remplir seule sous la pression d’un exercice budgétaire ; celui de prendre du recul, tester les hypothèses, comparer les expériences et confronter les intuitions des responsables aux résultats observables.
Kigali, Félicienne HOUESSOU
Avez-vous des informations à transmettre aux journalistes d’Africa3i ? Envoyez-nous un e-mail à africa3info@gmail.com